Gestire al meglio le finanze personali
Gestire le finanze personali è difficile?
Molto spesso SI..
Tutti i giorni ognuno di noi è alle prese con decisioni economiche.
Dobbiamo scegliere cosa acquistare nell’immediato, quanto possiamo spendere, quali sono le spese che possiamo rimandare.
Tutto ciò ci porta a dover prendere atto che come in un’azienda anche in ambito familiare dovremo avere un pò più il controllo della situazione.
Ma non è sempre facile.
Come in un’azienda, anche nelle nostre famiglie ci troviamo qualche volta a dover gestire degli imprevisti e ad affrontare momenti di difficoltà
che possono destabilizzare anche le persone più attente.
Ma c'è anche un’altra verità.
Molto spesso non abbiamo il controllo di come e dove spendiamo i nostri soldi.
Questo ha come conseguenza che, inevitabilmente, alla fine del mese/anno i conti non tornano.
Ma possiamo fare qualcosa?
La risposta è SI.
Ecco 7 suggerimenti per gestire meglio le nostre finanze
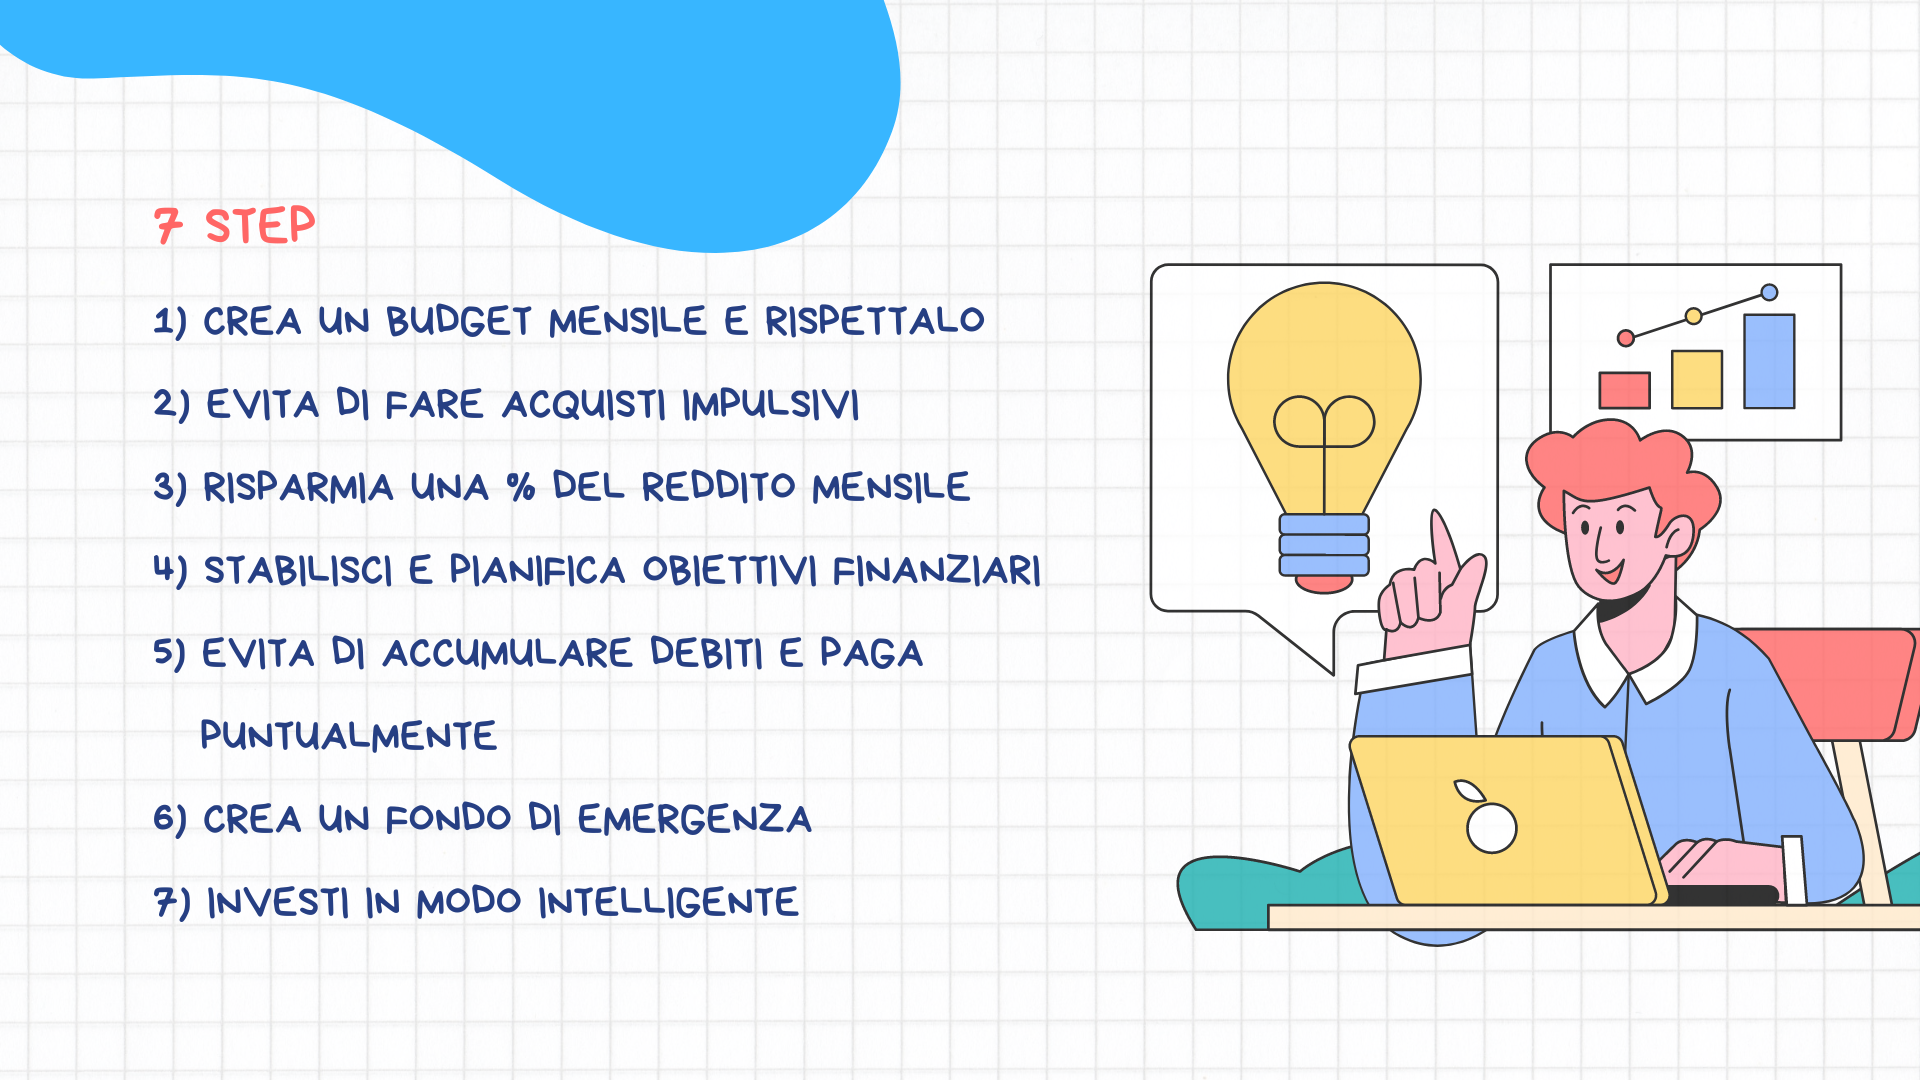
Vediamoli nel dettaglio
1. Crea un budget mensile e rispettalo
Un budget ti aiuta a capire dove vanno i tuoi soldi e dove puoi risparmiare. Inizia tenendo traccia delle tue entrate e delle tue uscite per un
mese o due, quindi, usa queste informazioni per stabilire dei limiti di spesa per ogni categoria di spesa.
Gli obiettivi dovranno quindi essere:
- classificare correttamente le nostre fonti di reddito
- catalogare le uscite
- capire come e dove spendiamo i nostri soldi
- capire come evitare sprechi
- fare una attività di budgeting
- risparmiare
2. Evita di fare acquisti impulsivi
Fai spending review
Rifletti sul tuo stile di consumi e applica, ad esempio, la regola delle 72 ore
Questa regola consente di evitare l’acquisto impulsivo.
Prima di comprare qualcosa di cui magari non hai davvero bisogno, riflettici per almeno 72 ore. Dopo 72 ore, magari, ti rendi conto che era
una spesa inutile.
Per essere efficaci è importante non agire in solitaria, ma coinvolgere tutti i componenti della famiglia sia nelle decisioni e nella ottimizzazione
delle entrate e delle uscite
3. Risparmia una percentuale del reddito mensile
Risparmiare non è facile... ma provarci non costa nulla
Prova ad utilizzare la regola del 50-30-20
Suddividi le tue entrate così:
- 50% per le spese essenziali, cioè tutto ciò che ci serve per vivere (affitto, bollette, cibo, bevande, …)
- 30% alle spese non essenziali, cioè tutto ciò che non è necessario ma che potrebbe contribuire a migliorare il nostro benessere (palestra, ristorante, teatro, vacanze…)
- 20% al risparmio
4. Stabilisci e pianifica obiettivi finanziari
Sapere cosa vuoi raggiungere finanziariamente ti aiuterà a prendere decisioni più sagge riguardo al tuo denaro.
Definisci obiettivi specifici, come ad es risparmiare per una casa o l'università dei tuoi figli, e crea un piano per raggiungerli.
Ricorda che PIANIFICARE, vuol dire comprendere le conseguenze future delle scelte e delle decisioni odierne, sia nel caso decido di fare una
cosa sia nel caso decido di non farla.
5. Evita di accumulare debiti e paga in modo regolare
Se hai debiti, cerca di pagare il più possibile puntualmente per ridurre le tue spese totali.
Considera anche di rinegoziare i tassi di interesse (dei mutui) o di consolidare i tuoi debiti in modo da ridurre l'impatto mensile delle rate sul tuo bilancio familiare.
E, soprattutto, non farti prendere la mano dalle nuove formule (BNPL-Buy now Pay later) che ti consentono di pagare i tuoi acquisti in 3 rate.
Possono rilevarsi un boomerang con tante conseguenze negative paragrafo
6. Crea un fondo di stabilità e uno di emergenza
È molto importante avere questi due fondi.
Ognuno di loro ha una funzione ben precisa.
Il fondo di stabilità, è quel salvadanaio nel quale metteremo da parte le risorse finanziarie necessarie nel caso in cui le entrate familiari annuali non fossero in grado di compensare le uscite mensili.
Il fondo di emergenza rappresenta, invece, la riserva alla quale attingere nel caso di necessità per far fronte ai consumi mensili della famiglia nel caso di perdita del lavoro, spese mediche inattese, imprevisti finanziari. Dovrebbe essere pari almeno a 3 mensilità di uscite.
Immaginando di costruirlo piano piano nel tempo, si potrebbe valutare di destinare a questo fondo almeno il 3-5% del reddito mensile
7. Investi in modo intelligente
Se hai obiettivi a lungo termine, come ad esempio la pensione o l'università dei tuoi figli, considera di investire in modo intelligente.
Ricordati che per occuparti dei tuoi soldi è importante partire da due domande:
1) per quale obiettivo investo?
2) tra quanto tempo voglio raggiungere l’obiettivo?
Evita il "fai da te" e se hai necessità di aiuto contatta un Professionista che ti affiancherà per fare scelte informate e consapevoli
Buona educazione finanziaria a tutti
Se ti è piaciuto questo articolo condividilo con altre persone utilizzando le icone sotto.
Ricorda, la conoscenza è più potente quando condivisa!



