MUTUI: tassi in aumento, rischio "default" per tante famiglie.. Che fare?
Il mercato dei mutui sta attraversando un momento particolare.
Nell’ultimo anno ci siamo definitivamente lasciati alle spalle i tassi “zero” e abbiamo assistito ad una impennata della curva.
Questi primi mesi del 2023 fanno registrare alcuni dati sui quali fare qualche riflessione.
Dall’ultimo rapporto Crif, emergono alcune indicazioni:
- le richieste di mutuo nel I trim 2023 sono diminuite del 23,8% rispetto al I trim2022 e nel solo mese di marzo sono in calo di circa il 22% rispetto a febbraio
- cresce l’importo medio richiesto (+0,9%) e si attesta a € 145.000
- la fascia di età compresa tra i 25-44 anni risulta quella a maggiore incidenza nelle richieste (61,4% del totale)
Aumento dei tassi BCE, quali impatti sui mutui
Inoltre, come avete avuto modo di leggere, la BCE negli ultimi giorni ha aumentato ancora i tassi portando il tasso di riferimento al 4,25%. (aggiornamento luglio 2023).
Questo, inevitabilmente, avrà ripercussioni sui mutuatari in quanto le condizioni offerte dalle banche subiranno delle variazioni in aumento.
L’impatto negativo di questi aumenti lo avvertiranno anche tutti coloro che hanno già in essere un mutuo a tasso variabile. Nei prossimi mesi questi mutuatari vedranno ulteriormente balzare in alto la rata mensile con conseguenti impatti sui bilanci familiari.
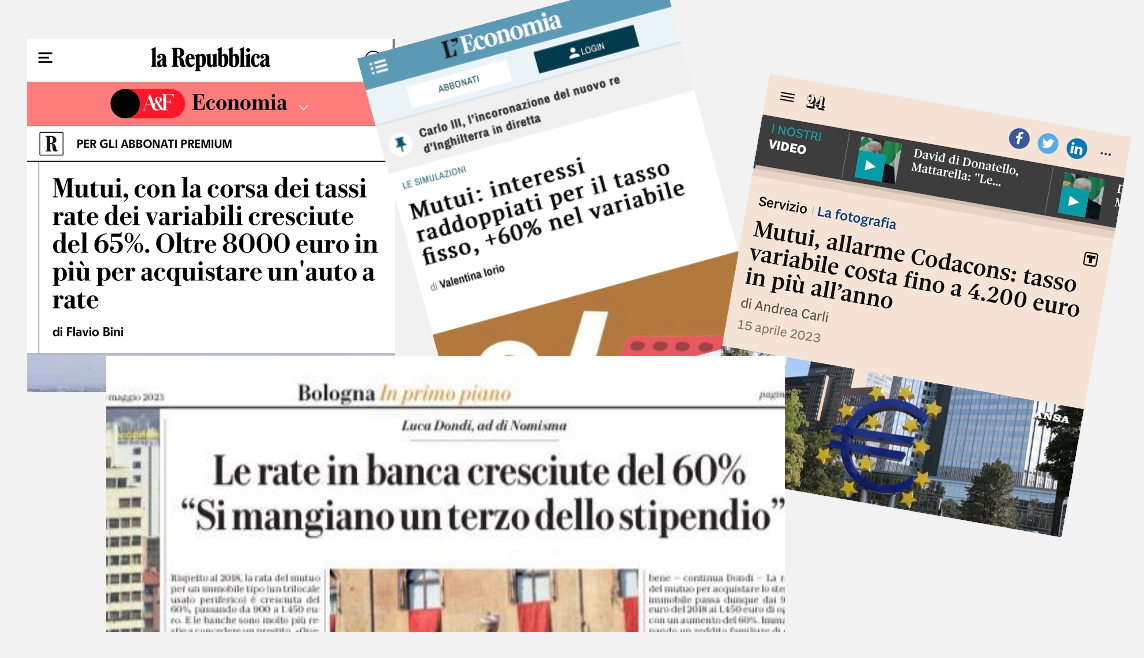
Alcuni dati, riportati anche sul Sole 24 ore, evidenziano che coloro che hanno in essere un tasso variabile hanno subito aumenti di rata che hanno toccato anche il +50%. Tradotto in numeri vuol dire che la rata di un mutuo di 140.000 euro con durata 30 anni è passata da 500 euro di inizio anno a circa 750 euro nel mese di maggio.
E questi numeri potrebbero ancora aumentare.
Che peso hanno +250 euro sul bilancio di una famiglia?
Quali conseguenze sui bilanci delle famiglie
Ed è proprio su questo delicato tema che voglio soffermarmi.
L’aumento del costo della vita, registrato nell’ultimo anno, sta mettendo a dura prova le finanze di molte famiglie.
Nei risultati di una recente indagine di Nomisma si evidenzia che il 13% delle famiglie italiane ritiene il proprio reddito insufficiente a far fronte alle necessità primarie, vale a dire le spese irrinunciabili come i generi alimentari, le bollette, ecc.
A questo gruppo di famiglie si aggiunge un altro contingente numeroso (il 43% delle famiglie intervistate) che valuta la propria condizione reddituale appena sufficiente a far fronte a tali spese.
Questo significa che una piccola spesa imprevista anche di importo modesto, un aumento della rata di un mutuo quasi certo nei prossimi mesi, un eventuale ulteriore aumento dei tassi da parte di BCE in questo 2023, potrebbe minare gli equilibri di tante famiglie italiane.
Anzi, gli effetti negativi si manifestano già. Il 27% delle famiglie ha dichiarato difficoltà nel pagare il mutuo o l'affitto della propria abitazione.
Quali sono le contromisure che le famiglie possono adottare
Tante volte nei miei contenuti ho affrontato il tema del bilancio familiare, dell’acquisto casa, dell’accensione di un mutuo e di quanto sia importante ponderare bene alcune scelte.
Un suggerimento però voglio condividerlo.
- se avete un mutuo in corso e vi state rendendo conto che l’aumento della rata ad oggi (o il futuro aumento) pesa tanto sul vostro bilancio familiare, non fate finta di niente. Correte subito ai ripari. Non aspettate che la situazione diventi ingestibile.
Esistono diverse possibilità per rivedere il mutuo (surroga, sostituzione, rinegoziazione, consolidamento)
Lo so, scoccia a tutti pensare di dover rimettere mano al mutuo magari optando per un tasso fisso (se avete un variabile) oppure allungare la durata per abbassarvi la rata
mensile.
Ritengo, però, che oggi l’obiettivo prioritario sia mettere in sicurezza i vostri bilanci, la vostra casa, la vostra famiglia e la vostra serenità presente e futura. Il tasso, in tutta
sincerità, passa un po' in secondo piano. E, in ogni caso, si potrà sempre rivedere in un momento successivo
2. se state pensando di acquistare casa e per farlo avete necessità di un mutuo, vi suggerisco di valutare attentamente la situazione.
Chiedetevi:
- se è il momento giusto per farlo
- qual è l’importo massimo di mutuo che potete permettervi sulla base delle vostre caratteristiche, esigenze, obiettivi, ecc
- se scegliere un mutuo a tasso fisso o magari variabile con cap
- qual è la durata del mutuo che più si adatta alle vostre necessità
- quanto pesa la rata sul vostro reddito (non superate il 30/35%)
L’acquisto della casa deve rappresentare la realizzazione di un sogno e non l’inizio di problemi.
Acquistare oggi o tra un anno in molti casi non vi cambia la vita
Ricorda anche che, i mutui non sono tutti uguali e molto spesso i dettagli (“invisibili” a chi non è del mestiere) possono fare la differenza…
Ognuno di noi ha caratteristiche, esigenze ed obiettivi diversi. Per queste ragioni non può esistere una soluzione che va bene per tutti. Una scelta sbagliata può vanificare i sacrifici fatti, costarti migliaia di euro e compromettere la serenità futura tua e della tua famiglia.
Non rischiare, lasciando spazio solo alle emozioni e ai consigli sbagliati.
Contattami per capire come gestire la meglio la situazione
Se ti è piaciuto questo articolo condividilo con altre persone utilizzando le icone sotto.
Ricorda, la conoscenza è più potente quando condivisa!
Buona educazione finanziaria a tutti



