Il rischio finanziario: quando la posta in gioco è la stabilità familiare
Ogni giorno sento parlare di rischio finanziario.
I consulenti lo misurano, le banche lo impacchettano in questionari standardizzati, i media lo amplificano.
Eppure, c'è una domanda che quasi nessuno si ferma davvero a fare:
Rischio per chi? Rischio cosa, esattamente?
Non è una domanda banale.
È, anzi, la domanda più importante che un consulente dovrebbe porre, e che ogni risparmiatore dovrebbe imparare a fare.
Il rischio finanziario non è un numero su un foglio
La propensione al rischio non è una sigla, non è la volatilità di un indice, non è il rating di uno strumento finanziario.
Il rischio, quello vero, quello che pesa, è qualcosa di molto più concreto.
Per un padre di famiglia, ad esempio, è prendere una parte di ciò che ha costruito negli anni, mattone dopo mattone, rinuncia dopo rinuncia,
e metterla in gioco.
Non stiamo parlando di percentuali o grafici. Stiamo parlando di una parte della sua vita.
Eppure il sistema finanziario fa sempre la stessa cosa
Ti consegna un questionario. Ti assegna un profilo. "Lei è un investitore moderato, prudente, ecc."
E lì si ferma.
Nessuno ti chiede:
- Cosa rappresenta per te quel capitale che stai mettendo in gioco
- Quanti anni hai impiegato a costruirlo
- Cosa succederebbe alla tua famiglia se lo perdessi, anche solo in parte
- Se quello che stai facendo è davvero coerente con i tuoi obiettivi di vita
Sia chiaro, esistono professionisti seri che svolgono questo lavoro con grande attenzione e competenza. Ma non sono la regola. Sono l'eccezione.
E sul fronte mutui, il problema è ancora più concreto
C'è un ambito in cui il tema del rischio diventa ancora più urgente, e spesso più sottovalutato. È quello del mutuo.
Il mutuo è, nella maggior parte dei casi, la decisione finanziaria più grande che una famiglia italiana si trovi ad affrontare nell'arco della propria vita.
Un impegno che si misura in decenni, che condiziona il bilancio familiare mese dopo mese, e che porta con sé un tipo di rischio del tutto particolare,
il rischio familiare.
Non si tratta soltanto di un rischio finanziario in senso stretto. Si tratta della stabilità della tua casa, della serenità dei tuoi figli, della qualità della
tua vita quotidiana.
Eppure, quante famiglie firmano un contratto di mutuo senza aver davvero capito cosa stanno rischiando?
Nel mio lavoro quotidiano di consulente creditizio indipendente, ho incontrato situazioni in cui nessuno aveva posto le domande fondamentali:
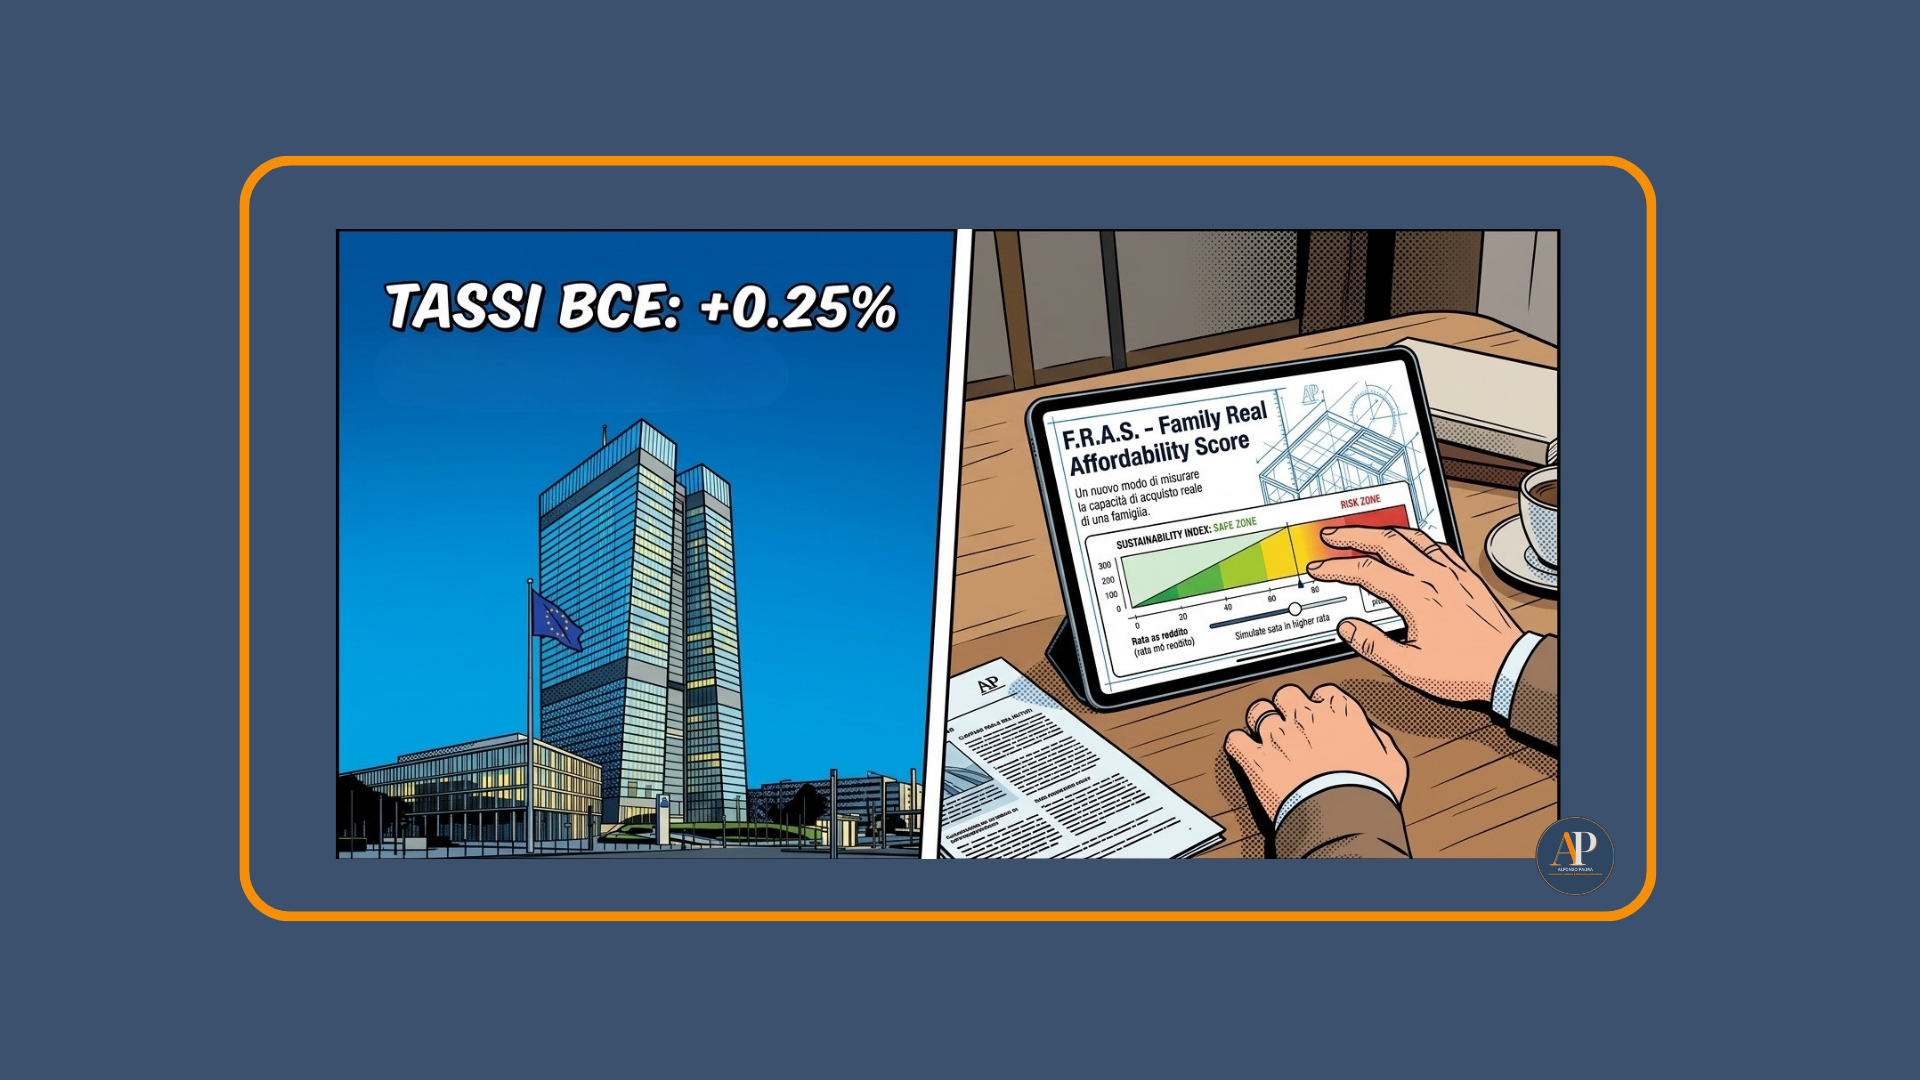
- "Se i tassi salissero ulteriormente, la tua rata mensile rimarrebbe sostenibile per il tuo bilancio familiare?"
- "Se uno dei redditi in casa venisse meno, anche solo temporaneamente, riusciresti comunque a far fronte all'impegno mensile?"
- "Conosci lo scenario peggiore del mutuo che stai per firmare? Sai esattamente a partire da quale punto potrebbe diventare un peso insostenibile?"
Queste non sono domande catastrofiste.
Sono le domande che ogni consulente serio dovrebbe porre prima di qualsiasi firma.
La scelta tra mutuo a tasso fisso e mutuo a tasso variabile, ad esempio, non è mai una questione puramente matematica. È una scelta che riguarda
la tolleranza reale al rischio di quella specifica famiglia, in quella specifica fase della vita, con quel reddito, con quei figli, con quegli obiettivi.
Un tasso variabile potrebbe anche essere una scelta per una famiglia con redditi solidi e margini di manovra, ma può diventare un'esposizione pericolosa
per chi non ha cuscinetti di liquidità o dipende da un unico stipendio.
Io, da diversi anni, ho ideato il servizio "Tagliando Mutui", la revisione periodica del mutuo già in essere E' uno strumento di monitoraggio, attraverso il quale
in questi anni abbiamo aiutate tante famiglie a tenere d'occhio le condizioni del mutuo e cambiarle quando si è presentata l'occasione giusta, risparmiando
così decine di euro al mese sulla rata e migliaia di euro di interessi (cioè soldi non regalati alle banche).
Eppure, nonostante tutto, è uno strumento ancora troppo poco utilizzato dalle famiglie italiane.
Verificare periodicamente se il proprio mutuo sia ancora adeguato alle condizioni attuali del mercato e alle mutate circostanze familiari è un atto
di responsabilità finanziaria concreta.
Il rischio del mutuo, in definitiva, non si esaurisce nel momento della firma. Evolve nel tempo, insieme alla vita della famiglia. E va monitorato con la stessa attenzione con cui si seguono gli altri aspetti del bilancio domestico.
Famiglie italiane e rischio finanziario: un gap di consapevolezza
Nel mio lavoro ho incontrato famiglie che avevano accettato rischi che non avevano davvero compreso.
Non perché fossero sprovvedute. Ma perché nessuno aveva mai tradotto il concetto di rischio in parole semplici e concrete.
Nessuno aveva detto loro:
- "Questo mutuo che ti proponiamo, in uno scenario avverso, potrebbe impattare in modo rilevante sul tuo bilancio familiare. Ne sei consapevole?"
- "Questo strumento finanziario, in uno scenario negativo, potrebbe costarti X anni di risparmio. Lo sai? Lo accetti davvero?"
- "Questo è il divario che separa la vera consulenza dalla semplice vendita di prodotti finanziari."
Il ruolo dell'educazione finanziaria nella gestione del rischio
La vera educazione finanziaria, quella di qualità per essere precisi, non insegna a non rischiare.
Aiuta a sviluppare le capacità e la fiducia necessarie per diventare più consapevoli dei rischi e delle opportunità, per effettuare scelte informate, capire a chi chiedere consulenza e mettere in atto azioni efficaci per migliorare il proprio benessere finanziario.
n parole semplici: insegna a riconoscere il tuo rischio, a dargli un nome, a capire esattamente cosa stai mettendo sul tavolo prima di sederti a giocare.
Vale per un investimento. Vale, forse ancora di più, per un mutuo.
Perché solo quando sai davvero cosa rischi, puoi decidere, in piena libertà, se vale la pena rischiarlo.
Come riconoscere una vera consulenza finanziaria
La prossima volta che qualcuno ti parla di rischio finanziario, su un investimento, su un mutuo, su qualsiasi scelta economica che riguardi la tua famiglia,
fai una sola domanda:
"Ma rischio cosa, esattamente?"
Se non sa risponderti in modo chiaro, personale e concreto, quello che hai davanti non è consulenza finanziaria.
È vendita.
Hai mai avuto la sensazione che nessuno ti avesse spiegato davvero cosa stavi rischiando, su un investimento o su un mutuo?
Condividimi la tua esperienza.
Buona educazione finanziaria